Dictamen Económico-Financiero: Viabilidad y Proyecciones de Precio para el Cultivo de Ajo en el Valle de Uco
Estructura de Costos de Producción y Ecuación Económica en Finca

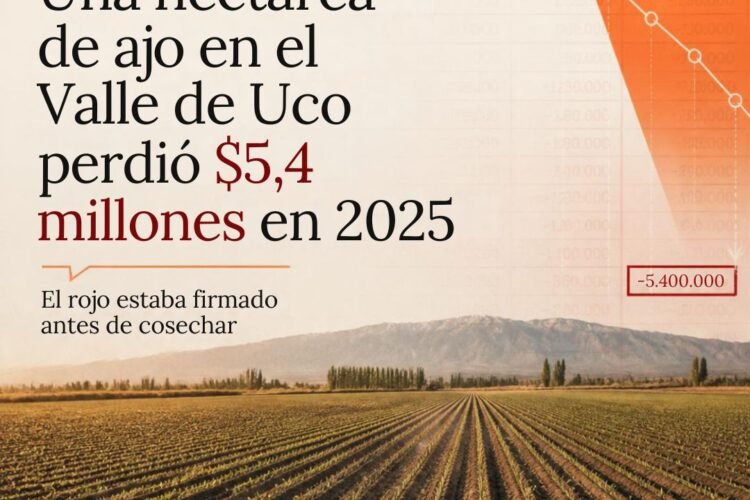
La producción de ajo en el Valle de Uco, que comprende los departamentos de San Carlos, Tunuyán y Tupungato, atraviesa uno de los desequilibrios operativos y financieros más severos de su registro estadístico reciente. El análisis microeconómico de los flujos de fondos de una explotación modelo representativa —técnicamente definida sobre una hectárea de ajo morado bajo sistema de riego presurizado por goteo y bajo régimen de arrendamiento en el departamento de San Carlos— evidencia que durante el ciclo productivo 2025 la actividad incurrió en una pérdida operativa directa antes de tributos de $5.421.831 por hectárea. Este déficit resultó de contrastar erogaciones totales por $14.322.831 frente a un ingreso bruto devengado de apenas $8.901.000.
Margen Operativo Bruto=Ingresos Brutos ($8.901.000)−Costos Totales ($14.322.831)=−$5.421.831
La anatomía del costo agrícola evidencia una profunda rigidez estructural que limita las posibilidades de ajuste operativo durante el ciclo de crecimiento. El insumo de mayor ponderación económica es la semilla inicial fiscalizada o seleccionada, la cual absorbió el 26,18% del presupuesto total con una asignación de $3.750.000 por hectárea. Al agregarse el programa de fertilización química y enmiendas orgánicas ($2.184.000) y el canon de arrendamiento de la tierra —estipulado en moneda dura a razón de US$1.500 por hectárea con esquema de exigibilidad semestral, representativo de $1.800.000—, únicamente estos tres renglones sumaron $7.734.000. En términos relativos, el 86,89% de toda la facturación bruta final de la hectárea quedó comprometida financieramente en la fase de implantación, mucho antes de contar con certezas sobre los rendimientos físicos y los precios internacionales de liquidación.
| Componente del Costo por Hectárea (Modelo San Carlos) | Monto Devengado (ARS) | Participación Porcentual (%) |
|---|---|---|
| Semilla fiscalizada e insumos biológicos iniciales | $3.750.000 | 26,18% |
| Plan de fertilización mineral y enmiendas edáficas | $2.184.000 | 15,25% |
| Canon de arrendamiento de la tierra (US$1.500/ha) | $1.800.000 | 12,57% |
| Mano de obra directa para labores culturales | $1.262.400 | 8,81% |
| Servicios de laboreo mecanizado provistos por terceros | $1.130.400 | 7,89% |
| Cintas de goteo y accesorios de riego presurizado | $1.106.400 | 7,72% |
| Cosecha manual (arrancado y acondicionado inicial) | $967.200 | 6,75% |
| Agroquímicos (fitosanitarios, fungicidas y herbicidas) | $710.400 | 4,96% |
| Desgranado, calibrado preliminar y clasificación | $646.800 | 4,52% |
| Energía eléctrica de bombeo para extracción de pozo | $465.231 | 3,25% |
| Supervisión técnica y administración general | $300.000 | 2,10% |
| Costo Operativo Total por Hectárea | $14.322.831 | 100,00% |
El aspecto más crítico de esta estructura radica en la acumulación prematura de costos hundidos. Al desagregar los gastos estrictamente vinculados a la poscosecha, como el arrancado, desgranado, corte y empaque preliminar (que sumaron $1.614.000), se desprende que hacia el mes de noviembre, previo a desenterrar el primer bulbo, el establecimiento ya había devengado $12.708.831. Esta erogación representaba 1,42 veces el total facturado posteriormente, configurando un escenario donde el resultado económico deficitario estaba determinado antes de iniciar la cosecha.
| Campaña Productiva | Ingresos Brutos por Ha (ARS) | Costos Operativos por Ha (ARS) | Margen Bruto Operativo (ARS) | Rentabilidad Antes de Impuestos (%) |
|---|---|---|---|---|
| 2022 | $2.769.631 | $2.114.527 | +$655.104 | +30,98% |
| 2023 | $14.055.712 | $9.649.410 | +$4.406.302 | +45,66% |
| 2024 | $13.880.874 | $11.985.692 | +$1.895.182 | +16,30% |
| 2025 | $8.901.000 | $14.322.831 | −$5.421.831 | −37,85% |
La serie histórica demuestra la apertura de una brecha en la rentabilidad de la explotación. Durante el intervalo 2024-2025, los ingresos retrocedieron un 35,9% medidos en términos nominales por hectárea, mientras que la estructura de costos se incrementó en un 19,5%. Esta divergencia se vio agravada por un entramado impositivo provincial y nacional que añade $693.710 por hectárea, compuesto por cargas patronales sobre la mano de obra rural ($328.224), alícuotas regulatorias e impositivas sobre la energía eléctrica ($139.569), el impuesto a los débitos y créditos bancarios ($106.812), tasas municipales de seguridad e higiene de San Carlos ($44.505), cánones hídricos y fitosanitarios del Departamento General de Irrigación e ISCAMEN ($37.000), tributos específicos a los combustibles y el impuesto inmobiliario rural. Debido a la inelasticidad de estas obligaciones, el quebranto total neto después de impuestos ascendió a $6.115.541 por hectárea, deteriorando la rentabilidad neta final a un −68,71% sobre ingresos brutos.
Rendimientos Productivos, Variedades y Dinámica Agronómica Regional
El Valle de Uco consolida la mayor superficie hortícola de ajo de Mendoza. El relevamiento territorial del Instituto de Desarrollo Rural (IDR) computa una superficie provincial total de 13.841 hectáreas, de las cuales 7.770 hectáreas se encuentran implantadas en el Valle de Uco, absorbiendo el 56% del área total cultivada. El resto de la producción mendocina se distribuye entre la Zona Centro (15%), la Zona Este (13%), el Oasis Norte (9%) y la Zona Sur (7%).
| Variedad Comercial de Ajo | Participación Superficie (%) | Rendimiento Promedio (t/ha limpio) | Distribución de Calibres Predominante | Destino Comercial Primario |
|---|---|---|---|---|
| Ajo Morado (Chino/Asiático) | 70%−75% | 11,00−13,50 | 5 y 6 (86% acumulado) | Exportación en fresco a Brasil |
| Ajo Colorado (Noble/Guarda) | 12%−22% | 10,50−12,43 | 4 y 5 (54% calibre 5) | Mercado doméstico y exportación tardía |
| Ajo Blanco Temprano | 3%−10,5% | 12,00−16,00 | 5 y 6 (alta dispersión) | Primicia interna y ultramar |
| Ajo Blanco Tardío (Criollo) | 2,5%−4% | 9,50−11,38 | 4, 5 y 6 (calibres intermedios) | Industria y guarda de largo término |
La dominancia del ajo morado obedece a razones agronómicas y comerciales. Su ciclo vegetativo más corto permite cosechar a partir de noviembre y desocupar el terreno anticipadamente respecto al ajo colorado. No obstante, la fisiología de su bulbo ofrece menor tolerancia al almacenamiento prolongado en galpón sin refrigeración forzada, lo que compele a los productores a comercializar el lote con rapidez tras la cosecha o afrontar los costos de conservación en cámara.
Los rendimientos físicos reportados por el INTA y el IDR en el Valle de Uco promedian entre 10.000 y 12.500 kg/ha en condiciones normales de manejo técnico. Sin embargo, el factor que rige la liquidación financiera es la proporción de calibres obtenidos. En el ajo morado, los calibres medianos 5 y 6 concentran el 86% del volumen total, mientras que el calibre 7 —el segmento de mayor cotización unitaria— representa apenas un 9% de la masa comercializable. Por su parte, el ajo colorado destina un 54% a calibre 5 y un 44% a calibres 4 y 6 combinados. Cuando ocurren eventos meteorológicos adversos, como precipitaciones tardías cercanas a la cosecha que provocan manchado de catáfilas o incidencia de cuellos gruesos, las penalizaciones comerciales en galpón reducen drásticamente el porcentaje comercializable, trasladando el resultado económico a zona de quebranto.
Contexto Internacional y Geopolítica Comercial del Mercosur
La formación del precio del ajo en el Valle de Uco depende de manera estructural del comercio exterior, dado que la cadena agroexportadora de Mendoza destina habitualmente entre el 75% y el 80% de su producción física hacia Brasil, reservando una fracción residual cercana al 20% para el abastecimiento interno. Históricamente, el posicionamiento competitivo argentino en dicho mercado descansó sobre las resoluciones de defensa comercial dictadas por la Cámara de Comercio Exterior (CAMEX) de Brasil, que imponían sobre el ajo originario de la República Popular China una tasa antidumping específica de US$0,78 por kilogramo, complementada por el Arancel Externo Común (AEC) del 35% del bloque regional.
Este marco regulatorio se desarticuló parcialmente tras la decisión del gobierno brasileño de renovar las medidas exceptuando a cuatro conglomerados exportadores chinos, fijando con ellos un compromiso de precios en torno a US$16,90 por caja de 10 kilogramos (US$1,69 por kilogramo). La eliminación efectiva del recargo antidumping de casi US$7,80 por caja permitió el ingreso masivo del bulbo asiático a las centrales de abasto brasileñas con cotizaciones reducidas, desarticulando los programas de venta argentinos y forzando a los exportadores locales a convalidar precios que se ubicaron por debajo de sus costos de empaque y acondicionamiento.
Esta alteración en los flujos comerciales generó tensiones simultáneas en ambos lados de la frontera. En el mercado brasileño, la Associação Nacional dos Produtores de Alho (ANAPA) y los bloques agrarios de Santa Catarina y Minas Gerais señalaron que su costo de producción unitario se situaba entre US$23 y US$24 por caja, lo que demandaba precios de venta mayorista no inferiores a 11 reales por kilo para alcanzar la sostenibilidad operativa. Frente al avance del ajo chino, la producción argentina ingresó con valores de liquidación cercanos a 6 reales por kilogramo, precipitando que las entidades gremiales brasileñas solicitaran la apertura de investigaciones por presunto dumping intra-zona contra los exportadores mendocinos. Esta dinámica reveló un mercado distorsionado: las cotizaciones no cubrieron los costos productivos en Mendoza y, al mismo tiempo, generaron fricciones comerciales con los productores brasileños.
El impacto logístico en frontera deteriora aún más el margen de retorno. En los tramos que unen los galpones de empaque del Valle de Uco con los centros de consumo de São Paulo o Curitiba, el flete internacional y los seguros terrestres absorben entre el 25% y el 40% del valor total de la exportación FOB. A esta deducción se añaden los costos directos de la cadena logística: el almacenamiento en cámaras frigoríficas representa un egreso continuo estimado entre US$0,03 y US$0,07 por kilogramo semanal; la consolidación de cargas, flejado de pallets y envoltura técnica oscila entre US$300 y US$600 por contenedor; y los aranceles de certificación fitosanitaria e inspección aduanera suman entre US$150 y US$350 por despacho. Asimismo, la presencia de anomalías fisiológicas en destino —como deshidrataciones térmicas o daños mecánicos menores— suele motivar reducciones comerciales automáticas de entre US$1.000 y US$3.000 por contenedor. Por su parte, las vías de colocación alternativas (tales como la cuota comunitaria con la Unión Europea de 13.700 toneladas o los envíos directos hacia Estados Unidos y Taiwán) presentan requerimientos arancelarios o certificaciones que han impedido asimilar la magnitud de volumen volcada habitualmente a Brasil.
Variables Macroeconómicas y Fiscales en Argentina
El modelo productivo ajero en Mendoza opera expuesto a un desacople cambiario que debilita sus márgenes netos. Mientras las liquidaciones de exportación se perciben según la cotización oficial de la divisa, los insumos importados críticos —como cintas de goteo presurizadas, fertilizantes solubles complejos, fungicidas sistémicos y polietilenos de cobertura— incorporan costos de reposición atados a las paridades de los dólares financieros y a la brecha cambiaria.
En materia tributaria directa, la producción primaria agrícola goza de una alícuota fijada en el cero por ciento (0%) para los Derechos de Exportación (retenciones) y se encuentra exenta del pago del Impuesto sobre los Ingresos Brutos en la provincia de Mendoza conforme a la Ley 8.706. No obstante, los factores productivos internos han experimentado aumentos tarifarios que presionan sobre el costo unitario de campo. En las tarifas eléctricas aplicadas a los pozos de riego agrícola por la distribuidora EDEMSA, los cargos regulatorios, tasas unificadas e IVA representan aproximadamente el 30% del monto total de la factura. De modo análogo, la composición fiscal del gasoil agrícola contiene una carga impositiva cercana al 41% sobre su valor neto, encareciendo tanto las tareas mecánicas de preparación de suelo como el transporte intrafinca y la logística hacia el galpón de clasificación.
La dinámica del mercado doméstico resulta insuficiente para amortiguar este escenario de costos. Durante el transcurso operativo de 2026, los registros del Mercado Central de Buenos Aires (MCBA) reflejaron cotizaciones mayoristas comprendidas entre $4.500 y $6.200 por kilo para ajos morados y colorados de calibres 6 a 8, equivalentes a valores de $25.000 a $45.000 por caja de 5 kg y de $55.000 a $92.000 por ristra de 100 unidades según calibre. A pesar de que estos valores aparentan holgura nominal, la caída del ingreso real de la demanda interna ha impedido que la plaza doméstica absorba excedentes de cosecha sin provocar un colapso en los precios pagados en chacra.
Proyecciones de Precio para la Campaña 2026/2027 y Análisis de Punto de Equilibrio
La proyección económica para la temporada de comercialización que se abre hacia fines de 2026 e inicios de 2027 anticipa una corrección alcista en las cotizaciones, traccionada por una fuerte contracción de la oferta regional. Debido a la descapitalización acumulada en 2025, la superficie implantada registró una reducción de entre el 20% y el 30% en Mendoza, retroceso replicado en un 20% a 25% en las principales cuencas productoras de Brasil. A este recorte en el área regional sembrada se sumaron contingencias climáticas por lluvias excesivas en regiones productivas de China, deteriorando los calibres del ajo asiático y limitando su presión bajista sobre el Mercosur.
En este contexto de menor disponibilidad física agregada, las estimaciones para la caja de exportación de 10 kilogramos de ajo morado sitúan el valor FOB en frontera entre US$20,00 y US$24,00 para calibres comerciales 5 y 6. Considerando que el costo del empaque (clasificación, caja de cartón, mano de obra de galpón y flete de consolidación) promedia US$8,00 por caja, el valor neto transferible al productor en tranquera oscila entre US$12,00 y US$16,00 por caja de 10 kg. Esto proyecta un precio de liquidación en finca de US$1,20 a US$1,60 por kilogramo de ajo limpio.
Rendimiento de Equilibrio (kg/ha)=Precio Neto Percibido en Tranquera (US$/kg)Costo Operativo Total en Finca (US$/ha)
Considerando un costo de producción agronómica en finca situado en torno a los US$11.500 a US$12.000 por hectaˊrea para explotaciones tecnificadas bajo arrendamiento, la matriz de sensibilidad económica arroja los siguientes umbrales operativos:
| Rendimiento Físico Limpio Comercial | Escenario de Precio Bajo: US$1,00/kg neto en finca | Escenario de Precio Medio: US$1,35/kg neto en finca | Escenario de Precio Alto: US$1,60/kg neto en finca |
|---|---|---|---|
| 8.000 kg/ha (Pérdidas climáticas o sanitarias) | Déficit: −US$3.500/ha | Déficit: −US$700/ha | Margen positivo: +US$1.300/ha |
| 10.000 kg/ha (Promedio regional estándar) | Déficit: −US$1.500/ha | Margen positivo: +US$2.000/ha | Margen positivo: +US$4.500/ha |
| 12.000 kg/ha (Manejo técnico y nutricional óptimo) | Margen positivo: +US$500/ha | Margen positivo: +US$4.700/ha | Margen positivo: +US$7.700/ha |
| 14.000 kg/ha (Alta tecnología / riego presurizado) | Margen positivo: +US$2.500/ha | Margen positivo: +US$7.400/ha | Margen positivo: +US$10.900/ha |
El punto de equilibrio para el productor se ubica en 8.500 a 8.900 kg/ha bajo el escenario medio proyectado (US$1,35/kg neto en finca). Los lotes que superen este volumen y logren una distribución concentrada en calibres superiores alcanzarán márgenes operativos positivos en esta campaña, capitalizando el ajuste de oferta regional.
Veredicto Estratégico: Evaluación de Conveniencia y Recomendaciones Operativas
La determinación sobre si conviene sembrar o comercializar ajo en el Valle de Uco no responde a una respuesta homogénea, sino que se divide marcadamente en función del régimen de tenencia de la tierra, la disponibilidad de semilla propia y el grado de integración logística del productor.
Para el productor arrendatario puro que debe adquirir la totalidad de la semilla en el mercado abierto, la actividad productiva desaconseja la toma de posición y exhibe un riesgo financiero elevado. La necesidad de comprometer un canon de arrendamiento en moneda dura de US$1.500 por hectaˊrea junto con el pago inicial de semilla fiscalizada absorbe más del 40% del costo total antes de verificar la germinación del lote. Cualquier eventualidad climática o problema fitosanitario que reduzca el rendimiento por debajo de los 9.000 kg/ha, o que desplace la cosecha hacia calibres comerciales pequeños (inferiores a calibre 5), derivará en pérdidas económicas irreversibles.
Por el contrario, la producción resulta económicamente viable y ofrece perspectivas favorables para el propietario de la tierra que dispone de semilla fiscalizada autoproducida en ciclos previos y cuenta con infraestructura instalada de riego presurizado. Al no incurrir en el desembolso de alquiler y reducir el costo de la semilla a su valor marginal de almacenamiento, el costo operativo en finca desciende a un rango de US$6.500 a US$7.500 por hectaˊrea. Bajo estas condiciones, y ante la reducción del 30% en la oferta agregada de la cuenca regional, los rendimientos sostenidos en torno a 11.000 a 12.000 kg/ha aseguran la captura de márgenes netos positivos.
Desde el plano de la gestión agronómica y comercial, el productor debe priorizar la maximización de calibres 6 y 7 mediante planes de fertirriego balanceados, dado que la diferenciación por calibre permite sortear la competencia directa con el producto asiático estándar. Asimismo, resulta crítico evitar la comercialización informal «en verde» o a pie de surco, procurando articular alianzas de empaque o integración asociativa que permitan retener el margen agregado de la preparación comercial. En lo referente al riesgo de mercado, se recomienda no comprometer la totalidad de los volúmenes con despachos a Brasil bajo condiciones abiertas en frontera; conviene coordinar contratos cerrados con mercados de ultramar para las variedades primicias e incorporar lotes seleccionados de ajo colorado a esquemas de frío para participar del abastecimiento del mercado doméstico hacia finales del verano. infocampo.com.arEl ajo mendocino, en jaque: se profundiza la crisis por la “invasiónSe abre en una ventana nueva
mzagro.com.arAjo en Mendoza: una hectárea perdió 5,4 millones en 2025 – MZAgroSe abre en una ventana nueva
mercadocampo.com.arUna Hectárea De Ajo En El Valle De Uco Perdió $5,4 Millones EnSe abre en una ventana nueva
losandes.com.arEn 2025, los costos de producir ajo en Mendoza triplicaron losSe abre en una ventana nueva
mendoza.gov.arEl cultivo del ajo en Mendoza, temporada 2023Se abre en una ventana nueva
cfi.org.arCADENA del ajo – CFISe abre en una ventana nueva
mendoza.gov.arTemporada 2019/2020 – Gobierno de MendozaSe abre en una ventana nueva
elcucodigital.comTemporada de arrancada de ajo ¿Cuánto se está pagando alSe abre en una ventana nueva
mzagro.com.arExportar ajo a Brasil sin sorpresas: los costos reales que tenés queSe abre en una ventana nueva
senado.gob.arCarlos Manuel Balaguer – SenadoSe abre en una ventana nueva
cacex.org.ardesafíos para el ajo argentino de mendoza en la nueva temporadaSe abre en una ventana nueva
pcram.netAjeros mendocinos pedirán extender el arancel antidumpingSe abre en una ventana nueva
mzagro.com.arAjo 2026: Brasil y Argentina plantaron hasta un 30% menos – MZAgroSe abre en una ventana nueva
mdzol.comSe abre en una ventana nueva
bichosdecampo.comLos argentinos se quejan de competencia desleal del ajo chino enSe abre en una ventana nueva
almg.gov.brProdutores pedem mudanças na importação de alho da China e daSe abre en una ventana nueva
agencia.fpagropecuaria.org.brProdutores de alho alertam para crise e pedem medidas para barrarSe abre en una ventana nueva
comercioyjusticia.infoAlerta comercial: Brasil estudia antidumping contra el ajo argentinoSe abre en una ventana nueva
magyp.gob.arCuota Ajo – Mercados Agropecuarios y Negociaciones InternacionalesSe abre en una ventana nueva
documento.errepar.comRetenciones: reglamentan los requisitos para acceder a la alícuotaSe abre en una ventana nueva
infomendoza.infoCómo impactan las reducciones a las retenciones porSe abre en una ventana nueva
agromove.com.arPrecio del ajo hoy – Cotizaciones – AgroMove, AgroSe abre en una ventana nueva
preciosdelcentral.com.arPrecios mayoristasSe abre en una ventana nueva
productoresymercados.comPrecios del Mercado Central – Productores y MercadosSe abre en una ventana nueva
preciosdelcentral.com.arPrecios Mayoristas de Buenos AiresSe abre en una ventana nueva
infocampo.com.arEl ajo saborea una buena cosecha, pero hay incertidumbre porSe abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva

Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva
Se abre en una ventana nueva